

Mokestinių ginčų komisija konferencijoje „Įmonių finansai 2026“ aptarė teisinio tikrumo ir mokesčių teisės taikymo klausimus
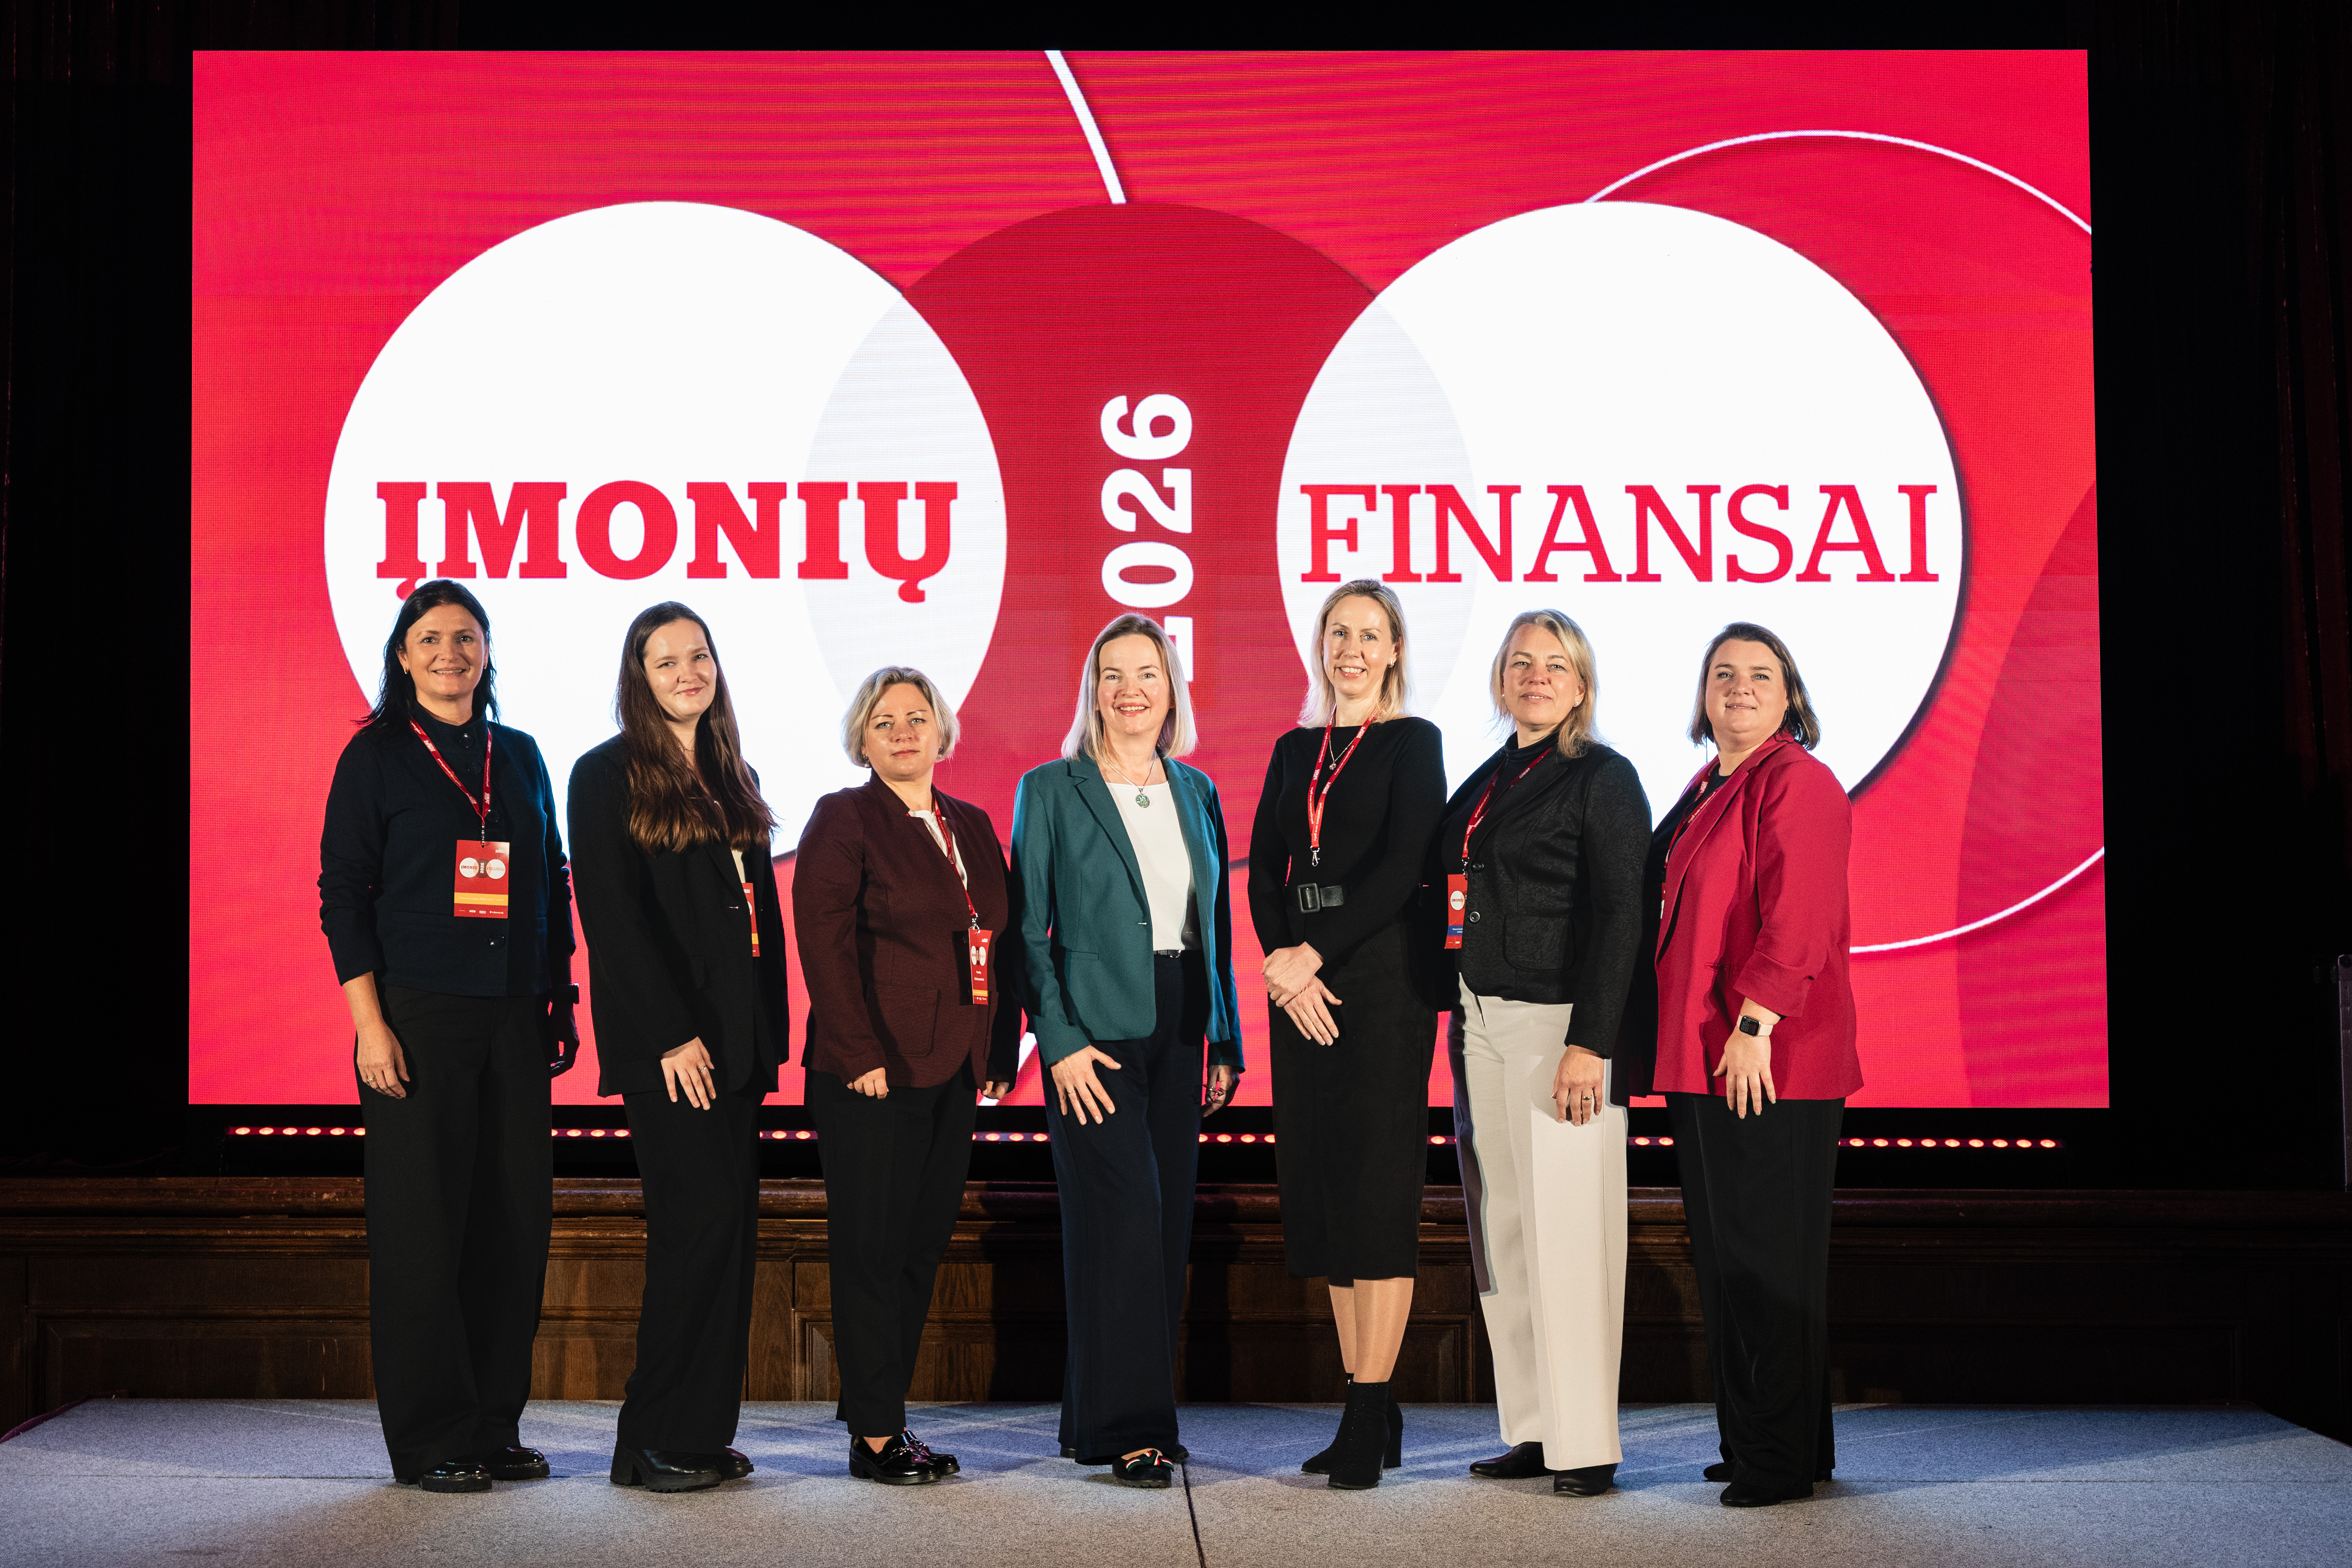
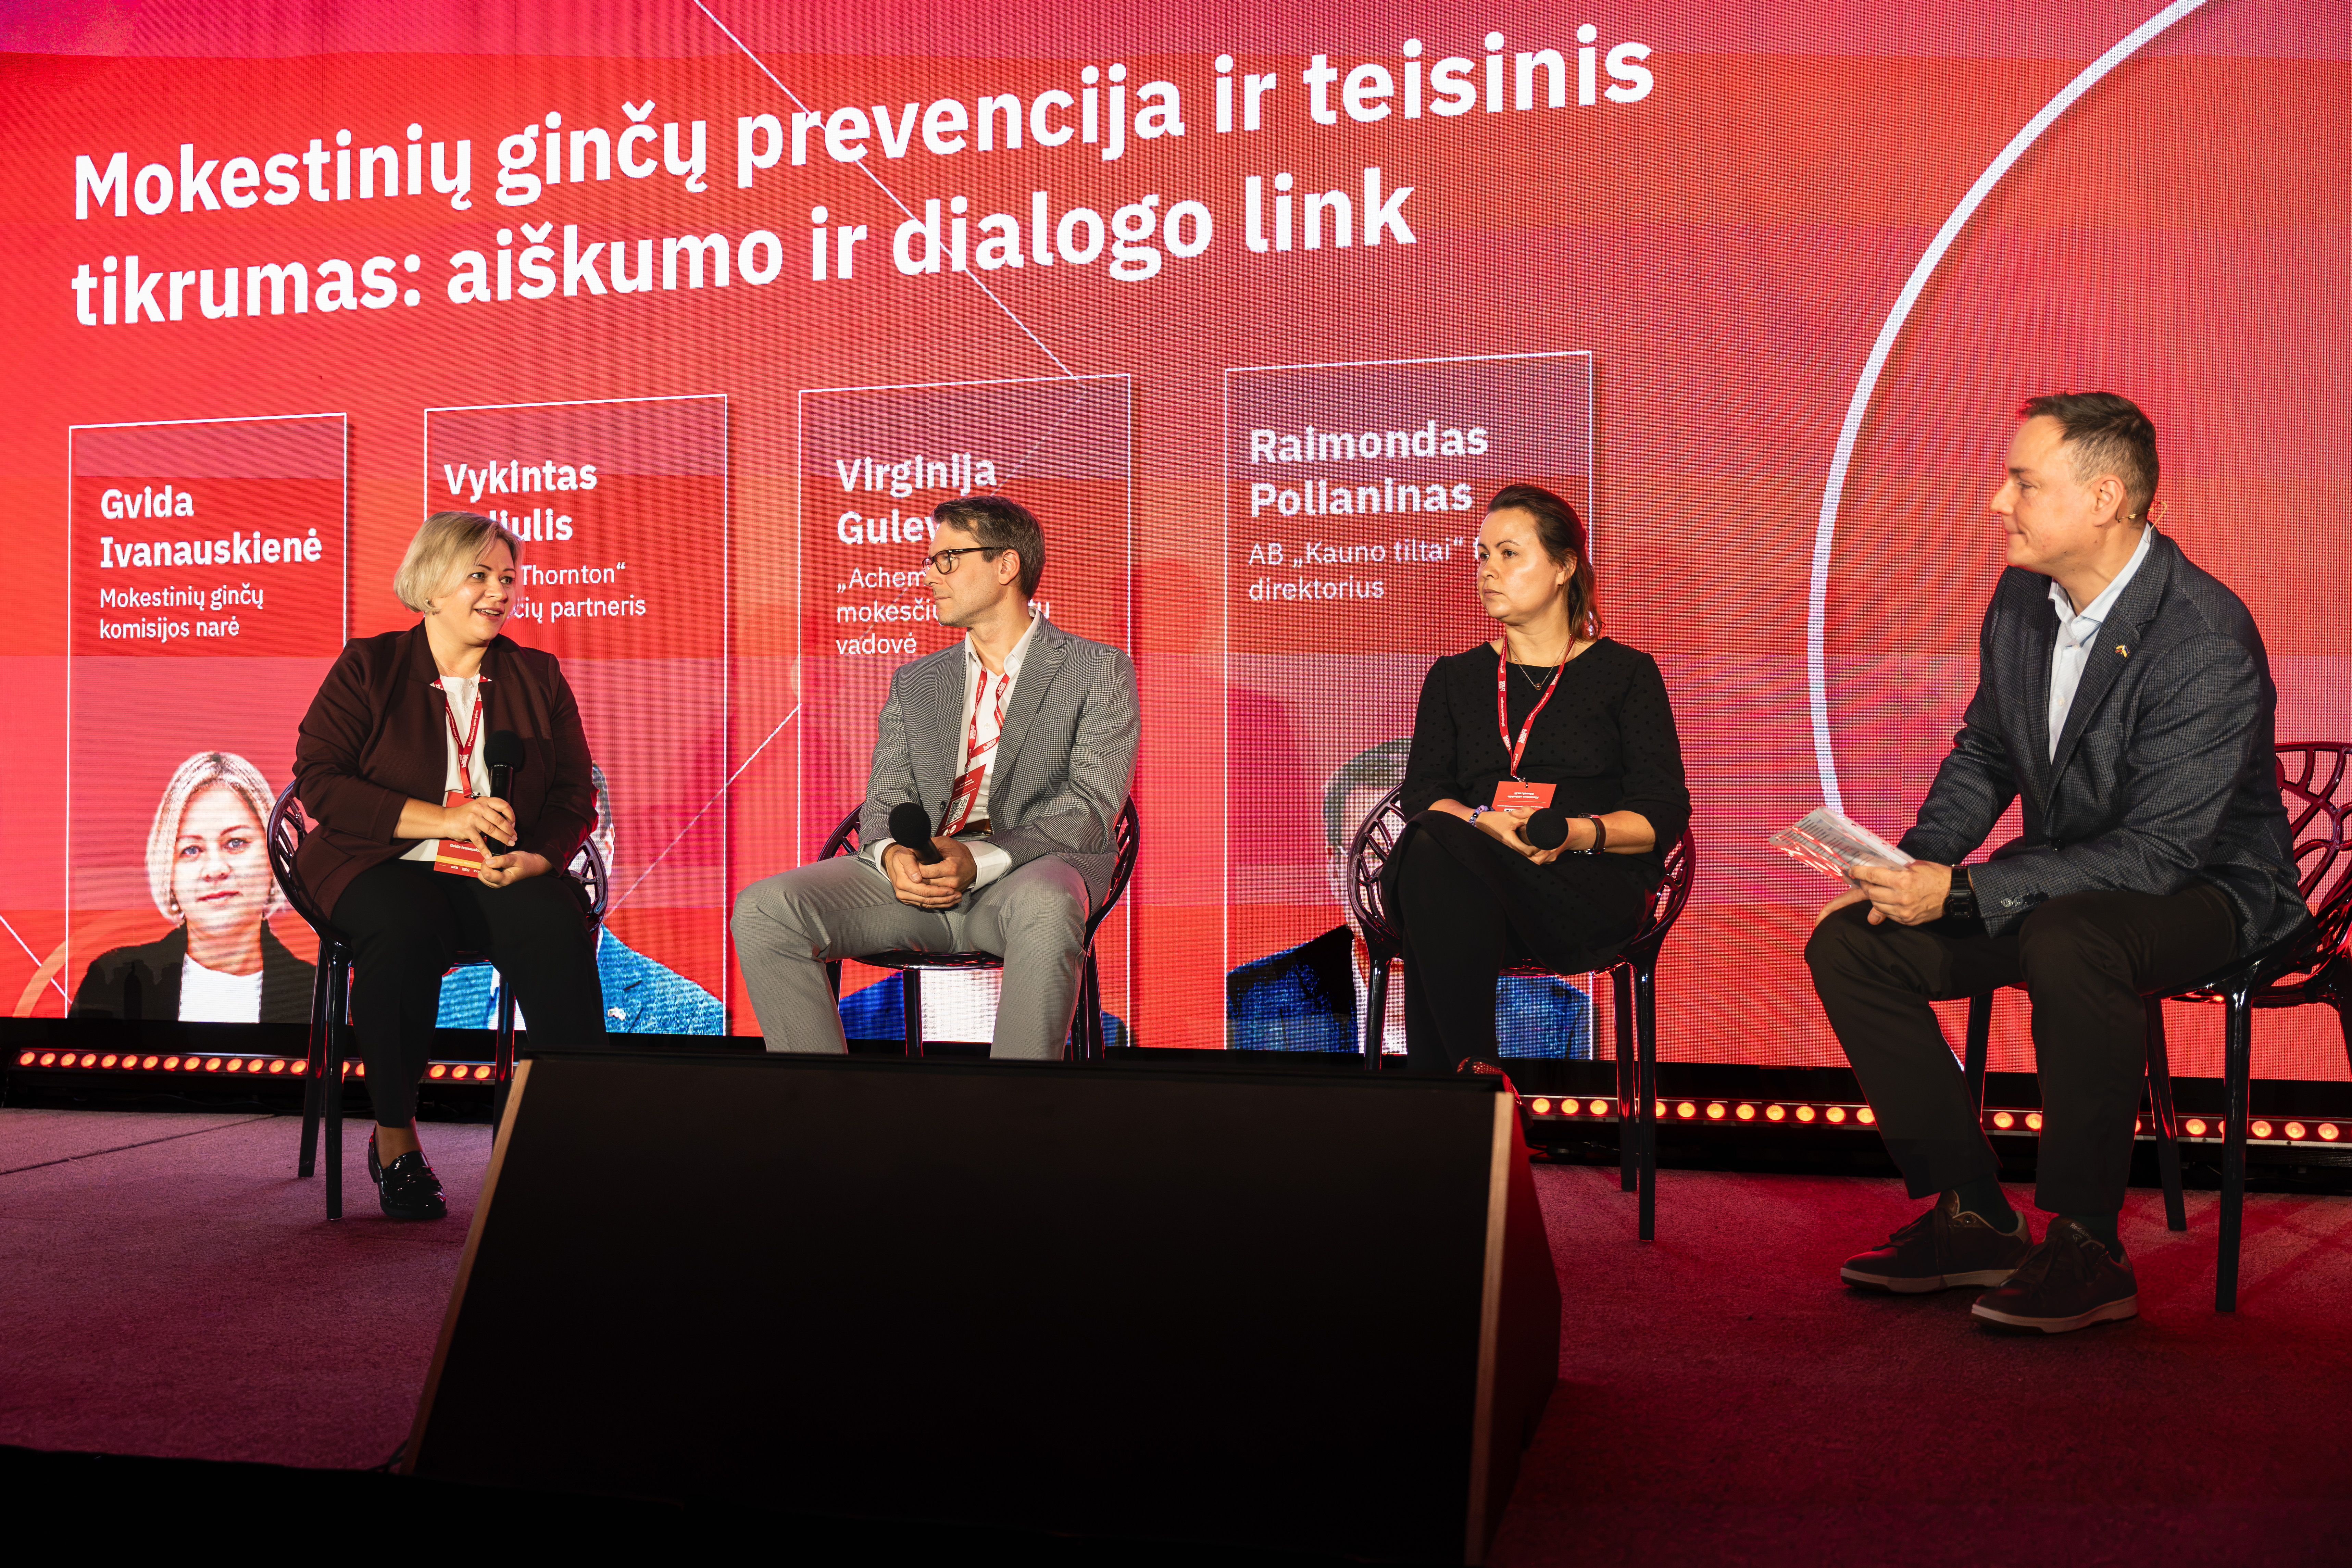
Spalio 15 d. „Verslo žinių“ organizuotoje konferencijoje „Įmonių finansai 2026“ Mokestinių ginčų komisijos prie Lietuvos Respublikos Vyriausybės (Komisija) pirmininkė Vilma Vildžiūnaitė ir Komisijos narė Gvida Ivanauskienė dalyvavo diskusijose apie mokestinių ginčų prevenciją, teisinį tikrumą ir verslo grupių mokesčių planavimo ribas.
Teisinis tikrumas ir mokestinių ginčų prevencija
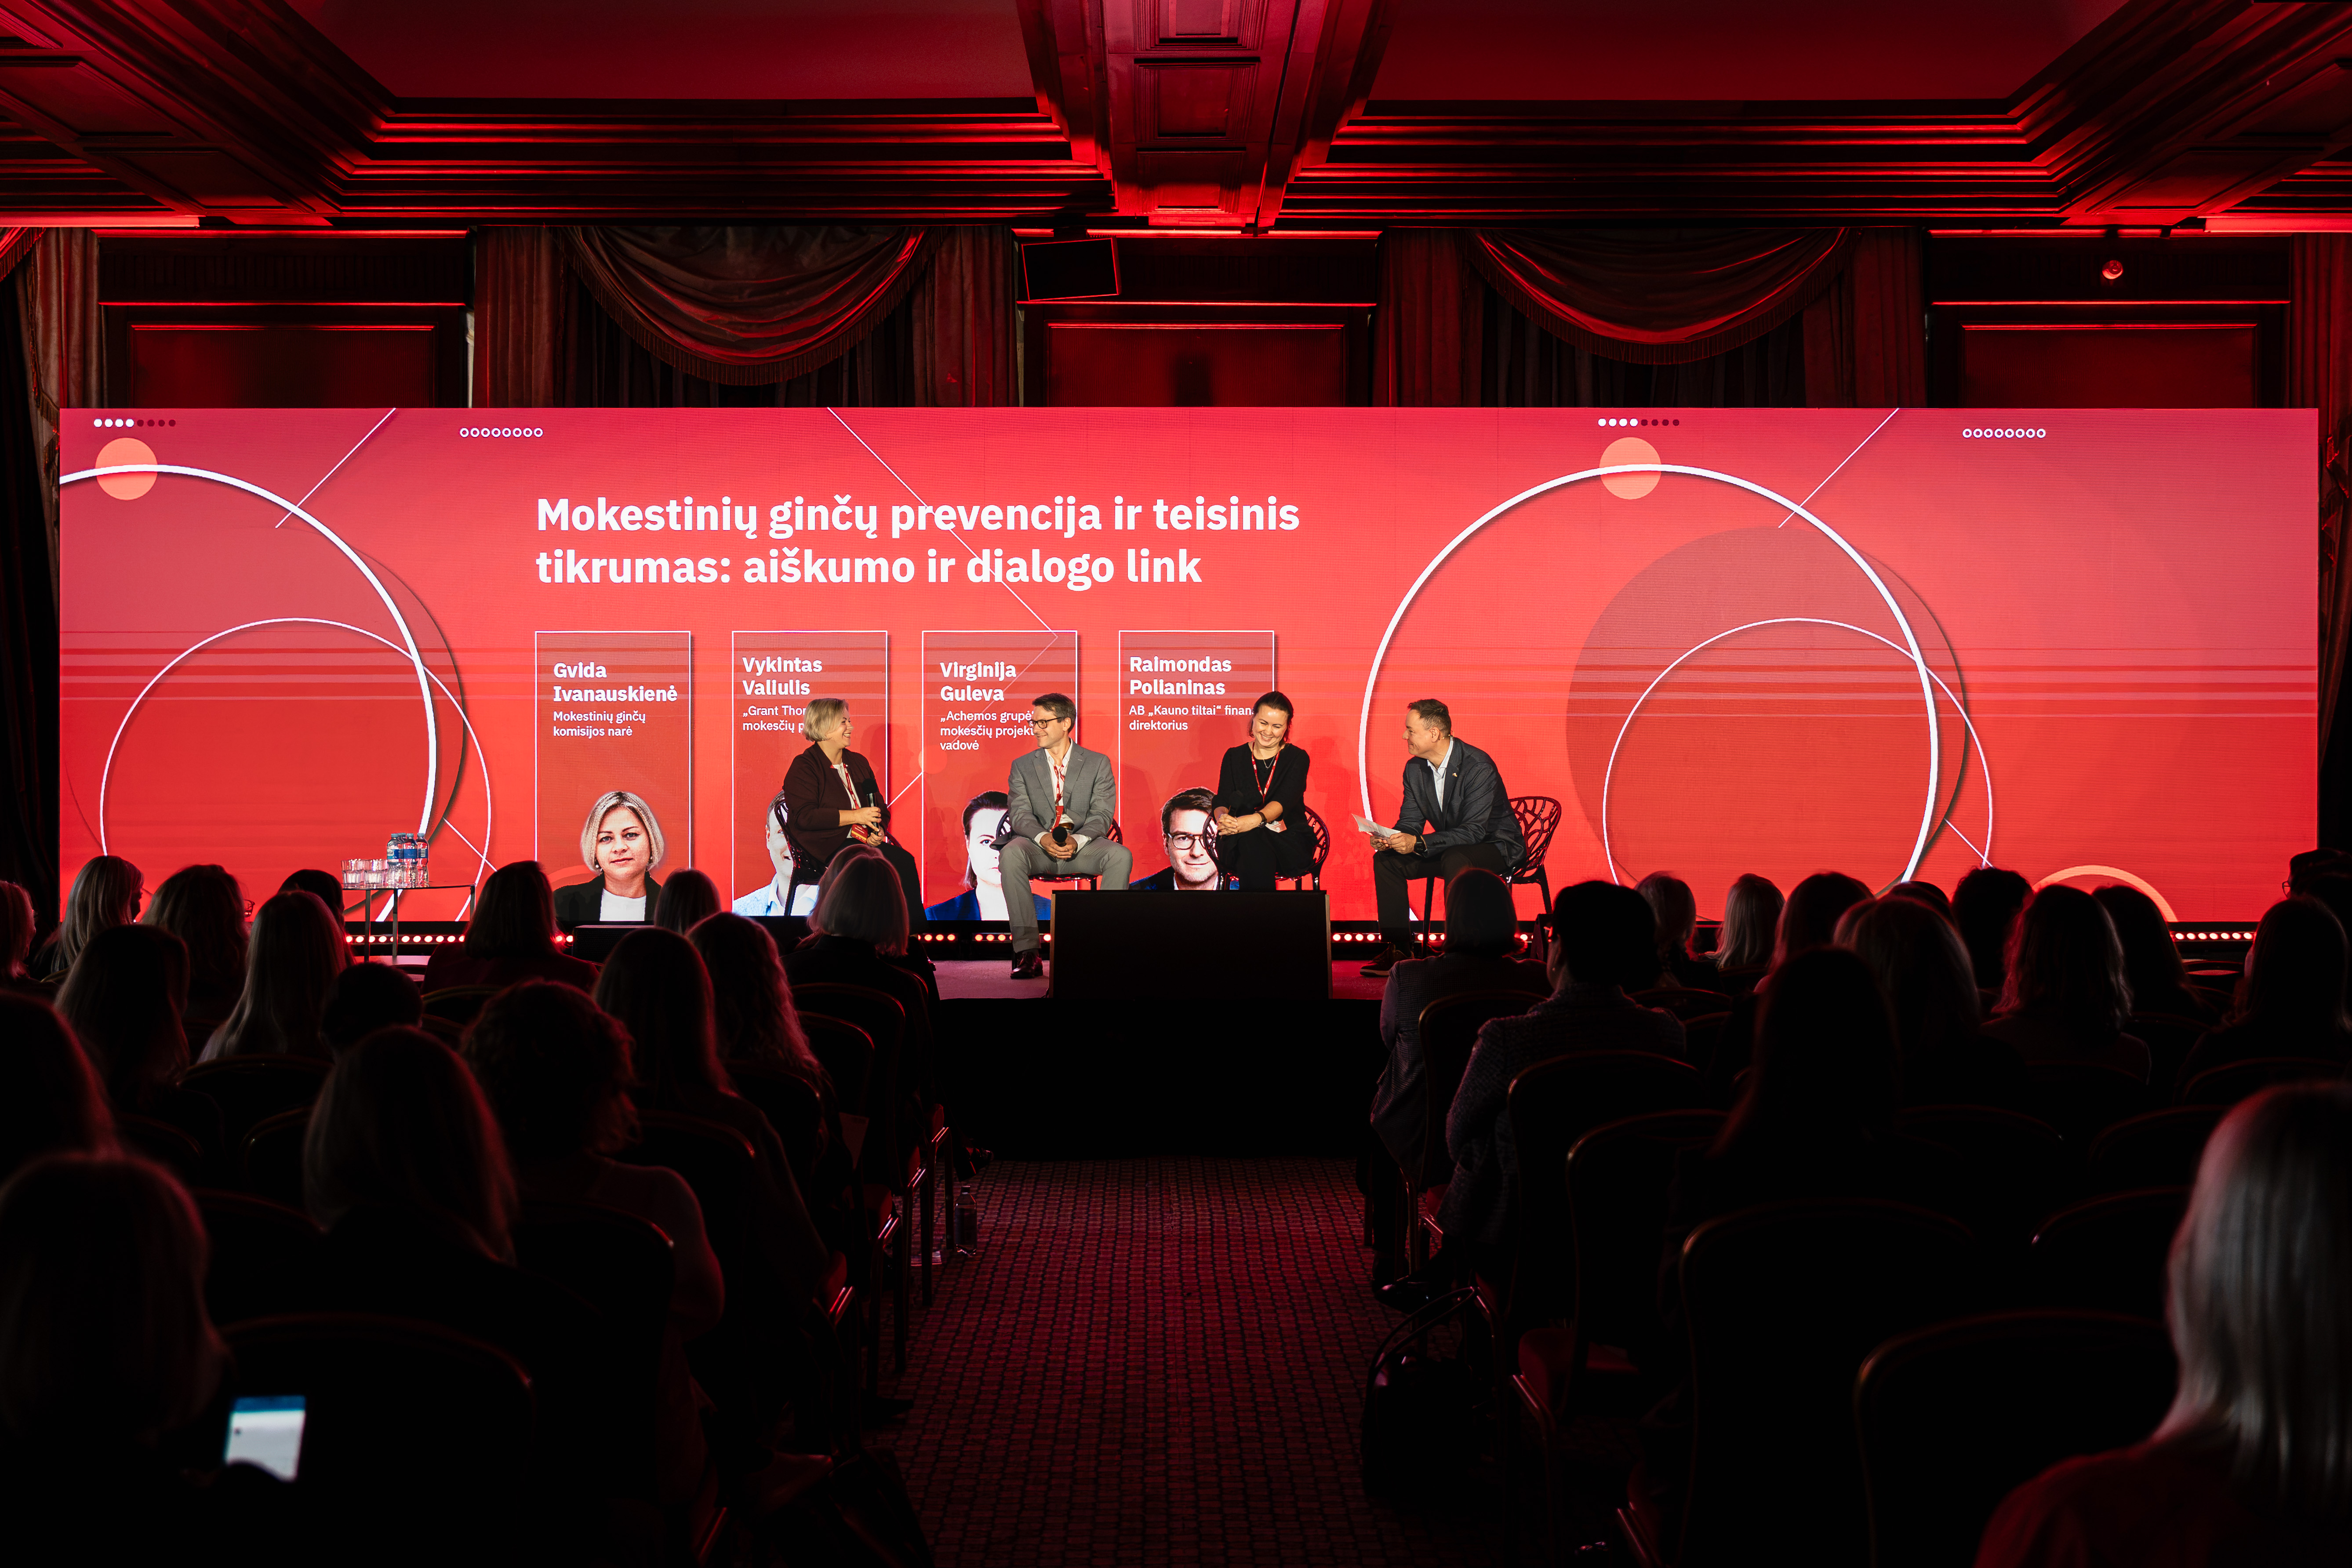
Diskusijoje „Mokestinių ginčų prevencija ir teisinis tikrumas: aiškumo ir dialogo link“ Komisijos narė G. Ivanauskienė pabrėžė valstybės institucijų ir verslo bendradarbiavimo svarbą. Keičiantis verslo modeliams ir atsirandant naujoms veiklos formoms, ekspertinių žinių mainai ir nuoseklus teisės normų aiškinimas gali padėti išvengti mokestinių nesutarimų.
Aptariant mokestinių ginčų statistiką, atkreiptas dėmesys į skirtingų institucijų duomenų palyginamumo problemą. G. Ivanauskienė pažymėjo, kad vertinant ginčų rezultatus svarbu atsižvelgti ne tik į skaičius, bet ir į tai, kokios ginčų kategorijos įtraukiamos į statistiką. Komisijos duomenimis, 2025 m. buvo patvirtinta 42 proc. mokesčių administratoriaus sprendimų, o 58 proc. sprendimų buvo panaikinti, pakeisti arba bylos grąžintos nagrinėti iš naujo.
Komisijos narė taip pat akcentavo rungimosi ir proporcingumo principų reikšmę nagrinėjant mokestinius ginčus. Vertinant mokesčių administratoriaus ir mokesčių mokėtojo argumentus, svarbu atsižvelgti į konkrečias aplinkybes, įskaitant tai, ar mokesčių mokėtojui keliami reikalavimai yra objektyviai įgyvendinami.
Kalbėdama apie galimą piktnaudžiavimą, G. Ivanauskienė pabrėžė, kad kiekvienu atveju būtina individualiai vertinti sandorių ekonominį pagrįstumą, jų tikslus ir siekiamą mokestinę naudą.
Kada mokesčių planavimas tampa dirbtiniu dariniu?
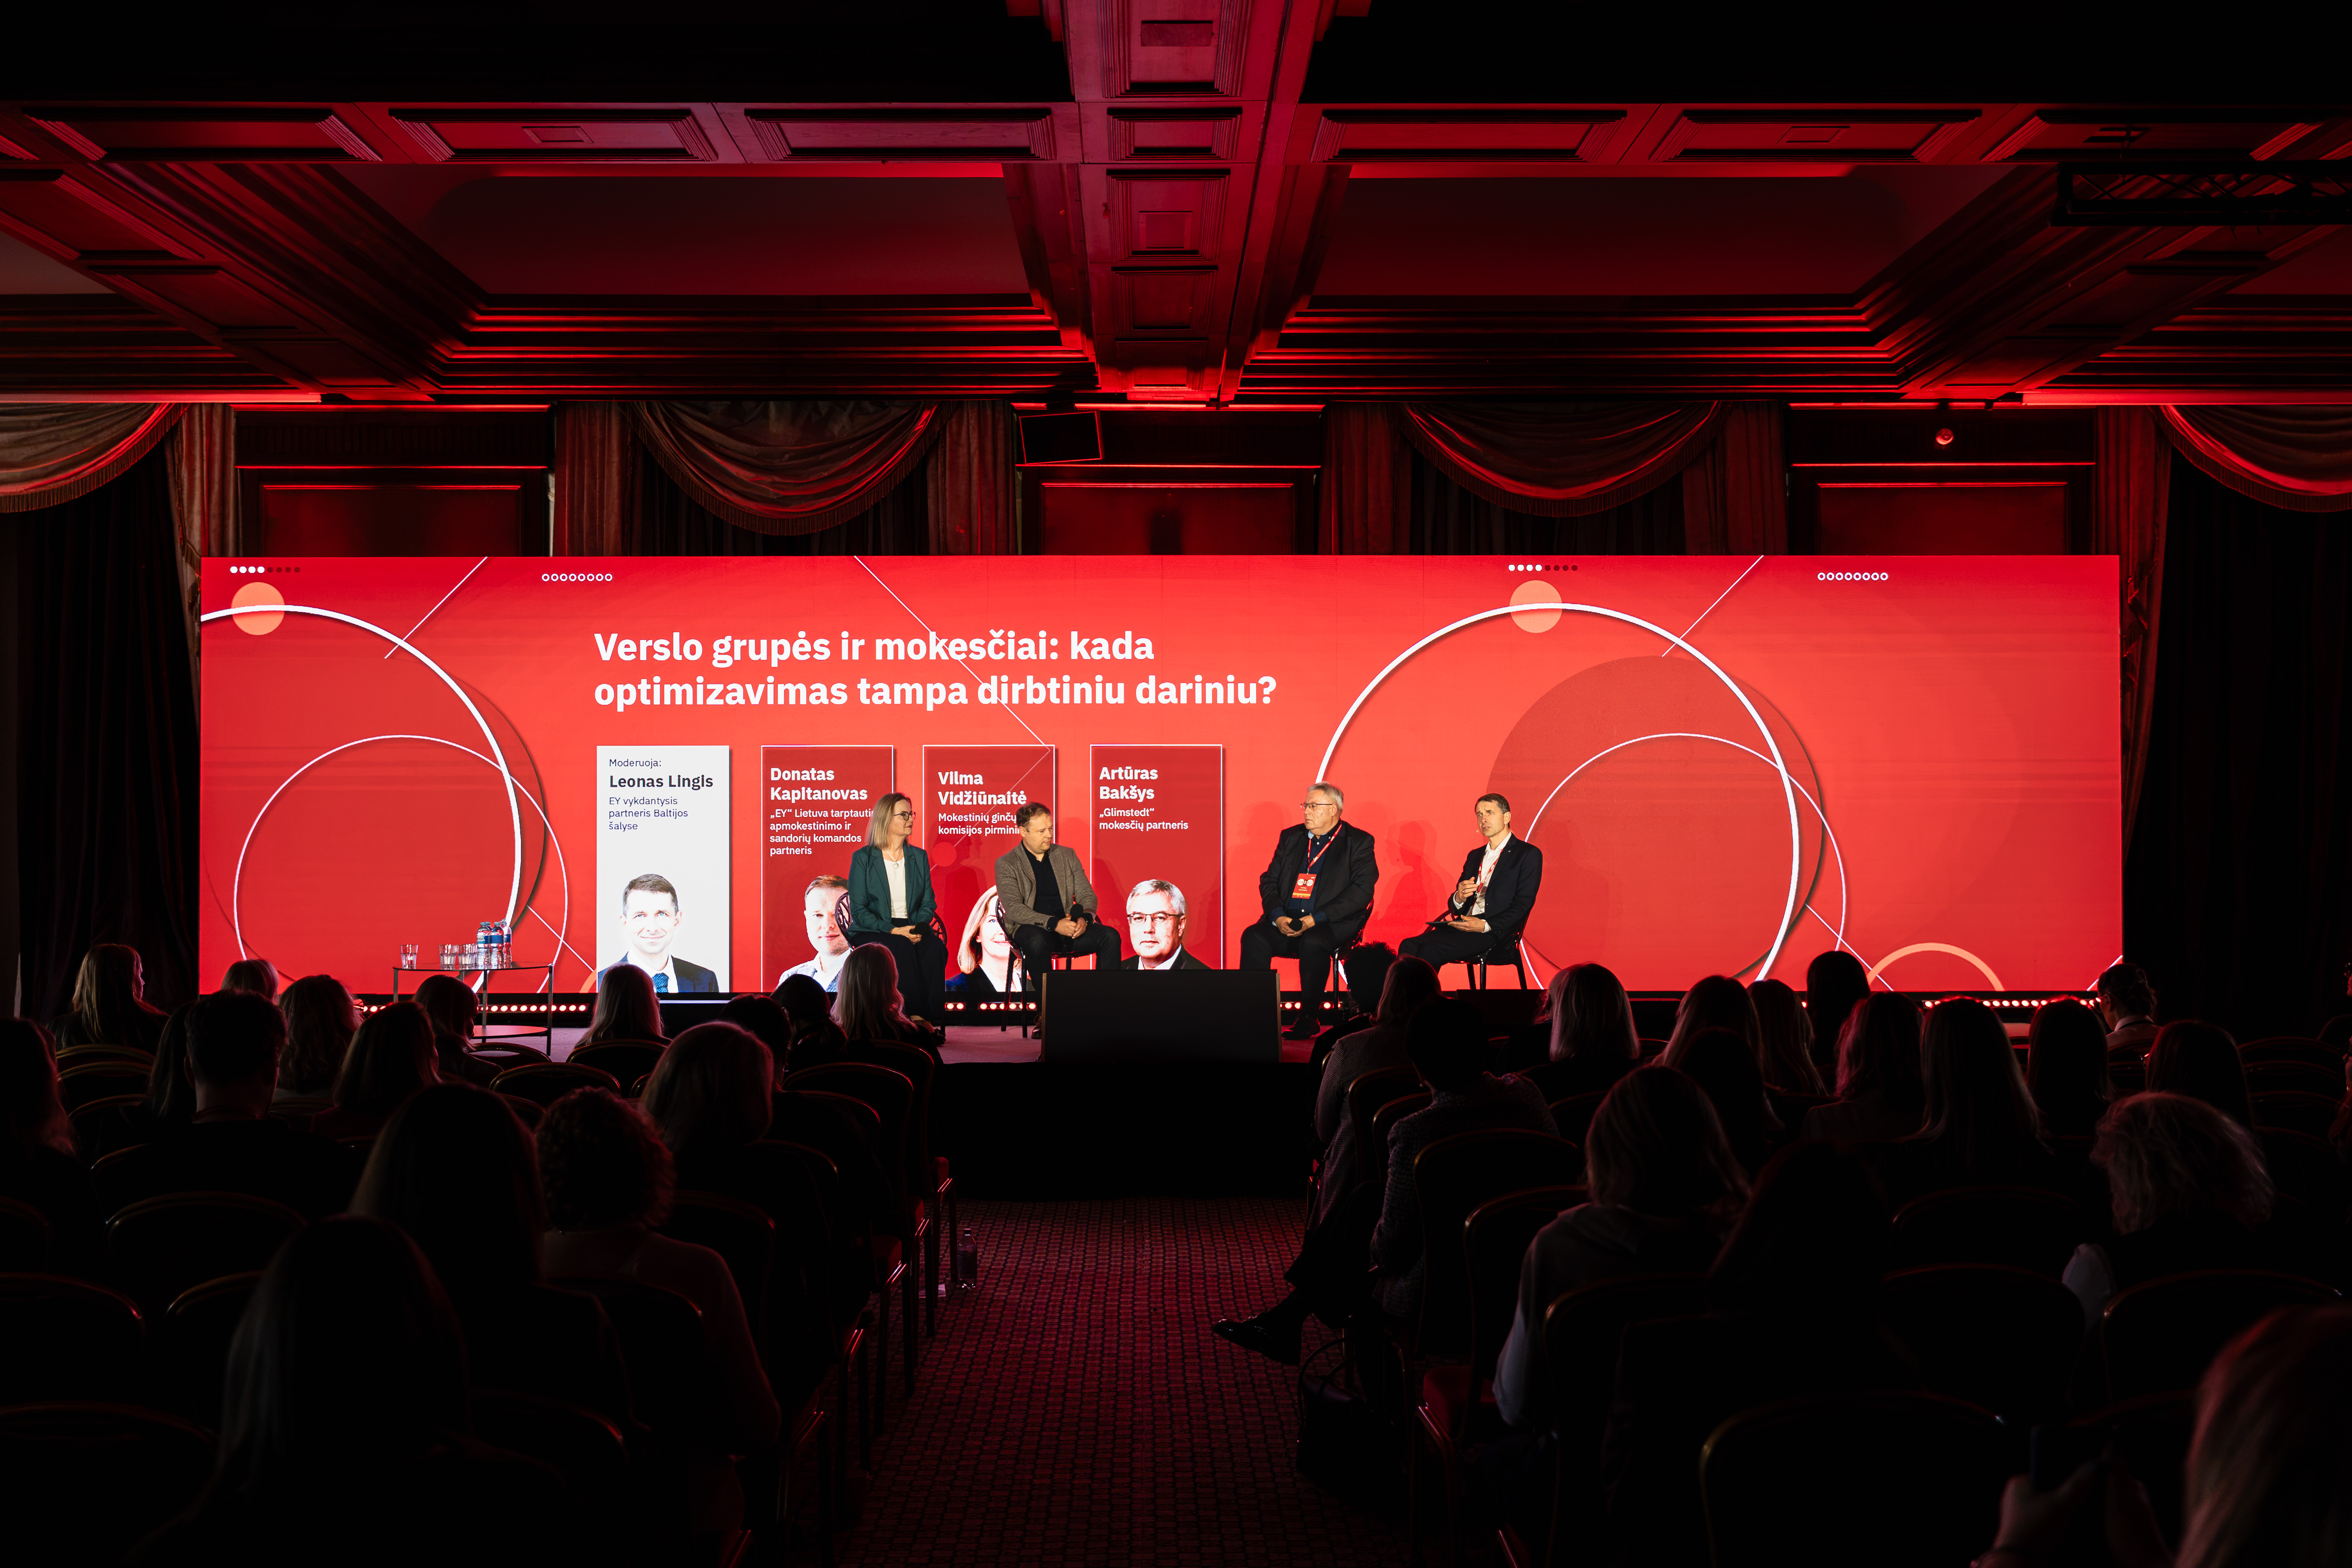
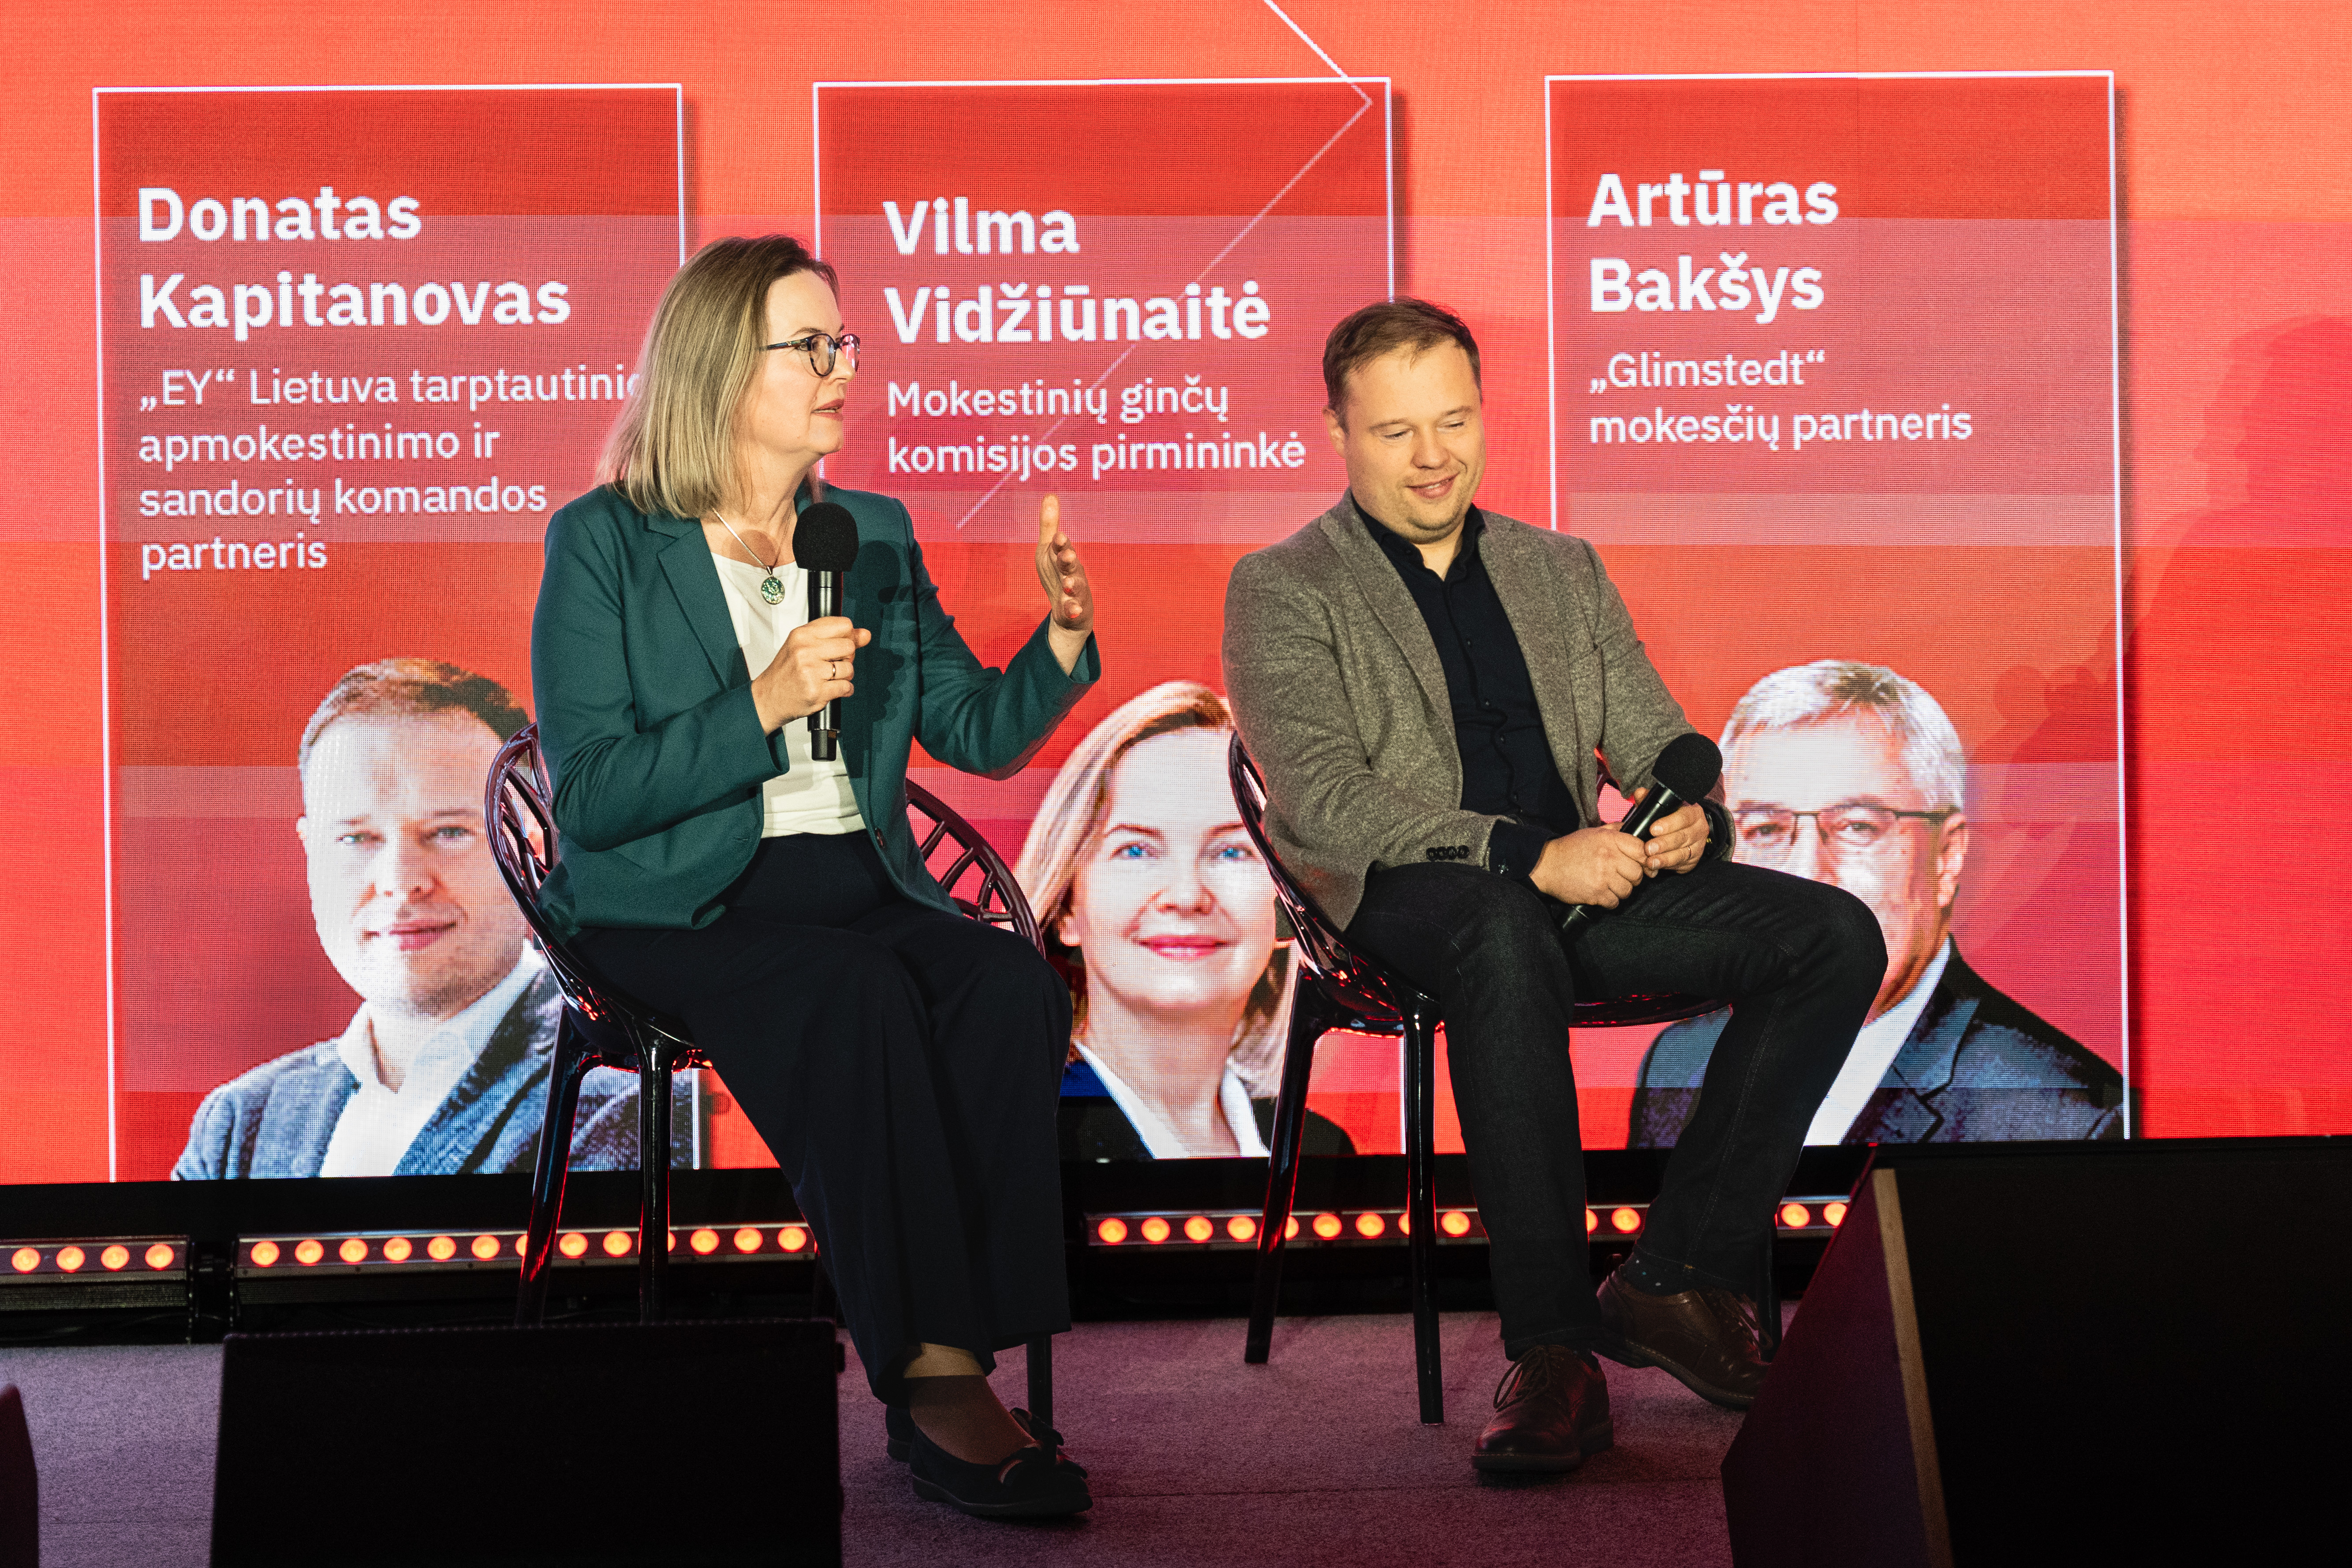
Diskusijoje „Verslo grupės ir mokesčiai: kada optimizavimas tampa dirbtiniu dariniu?“ Komisijos pirmininkė V. Vildžiūnaitė aptarė verslo grupių struktūrų, kontroliuojančiųjų bendrovių (holdingų) ir dividendų apmokestinimo klausimus.
Pirmininkė atkreipė dėmesį į Europos Sąjungos Teisingumo Teismo (ESTT) praktikoje pabrėžiamą būtinybę vertinti aplinkybių visumą. Vien tai, kad bendrovė vykdo pasyvią holdingo veiklą ar gauna dividendus, savaime nereiškia, kad jos struktūra yra dirbtinė. Tačiau vertinant galimą piktnaudžiavimą svarbu nustatyti tikrąjį bendrovės vaidmenį, jos veiklos ekonominį turinį ir disponavimą gaunamomis pajamomis.
Diskusijoje taip pat aptartas turinio viršenybės prieš formą principas ir teisinio aiškumo iššūkiai, kylantys vertinant verslo struktūras. V. Vildžiūnaitė pažymėjo, kad neįmanoma sudaryti baigtinio aplinkybių, kurios visais atvejais leistų nustatyti dirbtinį darinį, sąrašo. Todėl kiekvienas mokestinis ginčas turi būti nagrinėjamas atsižvelgiant į jam būdingas faktines aplinkybes.
Kalbėdama apie mokestinių ginčų nagrinėjimo reikšmę, Komisijos pirmininkė skatino mokesčių mokėtojus ginti savo teises ir atkreipė dėmesį, kad ginčai neretai padeda išspręsti neaiškumus dėl konkrečių mokesčių teisės normų taikymo.
Atnaujinimo data: 2026-10-19
Taip pat skaitykite:
Mokestinių ginčų komisija kreipėsi į ESTT dėl PVM taisyklių taikymo skaitmeniniams sandoriams
Mokestinių ginčų komisijos narė konferencijoje aptarė dividendų lengvatą ir grupės vidaus paslaugas
Mokestinių ginčų komisija dalijosi patirtimi su Lenkijos vyriausiojo administracinio teismo teisėju