

Mokestinių ginčų komisijos atstovės dalyvavo Europos administracinių teismų teisėjų asociacijos seminare, skirtame asmens pagrindinių teisių apsaugai mokestiniuose ginčuose
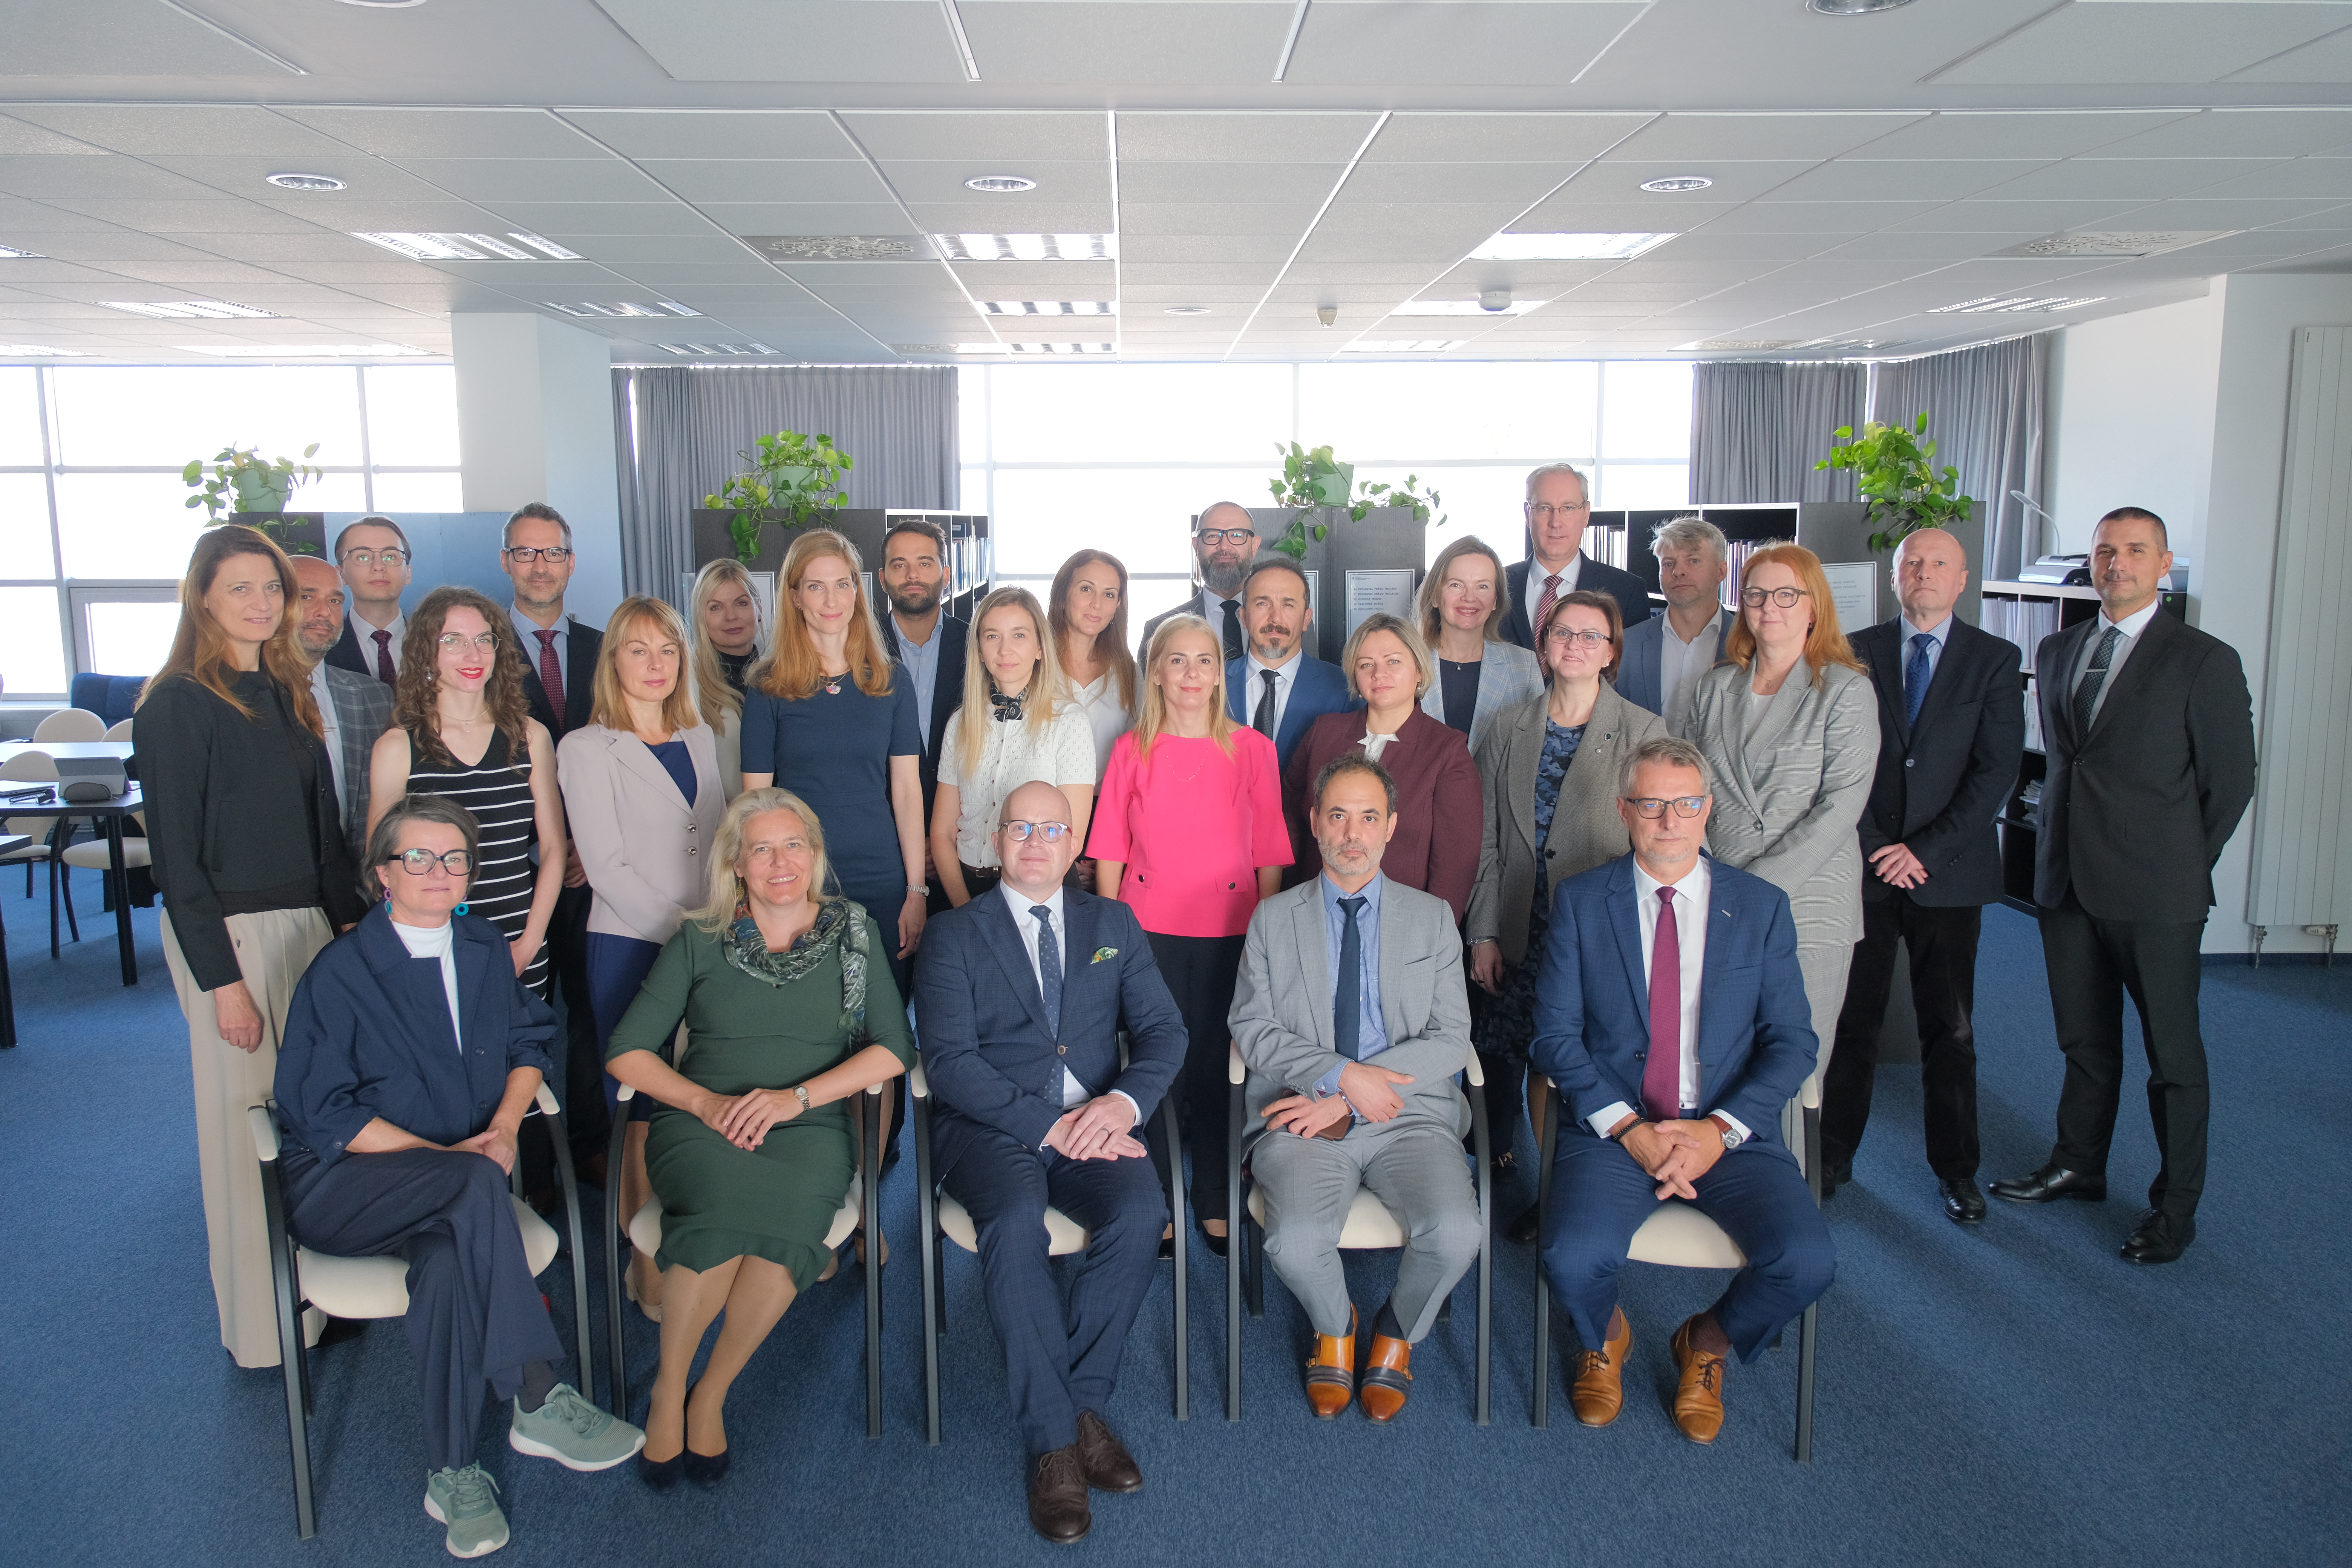
Mokestinių ginčų komisijos pirmininkė Vilma Vildžiūnaitė ir narė Gvida Ivanauskienė dalyvavo Bratislavoje (Slovakija) vykusiame Europos administracinių teisėjų asociacijos (AEAJ) Mokesčių teisės darbo grupės seminare, kurį organizavo Slovakijos Respublikos vyriausiasis administracinis teismas.
Seminare, kurio tema „Vieningos pagrindinės teisės vs. skirtingos nacionalinės procedūros: mokesčių ginčai valstybėse narėse“, dalyvavo teisėjai, akademikai ir mokesčių teisės ekspertai iš įvairių Europos valstybių.
Dalyviai pristatymuose ir diskusinėse panelėse akcentavo tokias svarbias tematikas kaip: mokestinius ginčus nagrinėjančių institucijų vaidmuo įgyvendinant teisę į teisingą bylos nagrinėjimą ir fundamentalių žmogaus teisių užtikrinimą; nuosavybės apsaugos ir proporcingumo principo taikymo koreliacija; teisės į privatumą, skaidrumo ir konfidencialumo principų taikymo pusiausvyra ir pan.
Taip pat diskutuota kaip suderinti ir išvengti konflikto užtikrinant skirtinguose šaltiniuose – tarptautinėse konvencijose ir chartijose, valstybių narių konstitucijose ir įstatymuose, Konstitucinio teismo sprendimuose – įtvirtintas žmogaus teises ir laisves mokestinių ginčų procesuose.
Analizuoti mokesčių mokėtojų teisių apsaugos ir teisinio tikrumo iššūkiai, išryškinant ilgai trunkančių procedūrų bei sankcijų neproporcingumo problemą. Pranešėjai pabrėžė, kad mokestiniai ginčai neretai tęsiasi ilgiau nei dešimtmetį, o tai, kartu su neatsidėtu mokesčių išieškojimu ar neaiškiu „piktnaudžiavimo“ sąvokos bei turinio prieš formą principo reglamentavimu, sukelia sunkias finansines pasekmes privačiam sektoriui ir pažeidžia rungtyniškumo principą. Taip pat kelti klausimai dėl skiriamų finansinių sankcijų atitikties jų tikslams, akcentuojant būtinybę mokesčių administratorių sprendimus visada vertinti per griežtą proporcingumo principo testą, net jei jie kartais prieštarauja formalioms teisės normoms.
Kita svarbi diskusijų kryptis apėmė pamatinių žmogaus teisių užtikrinimą mokestinių ginčų kontekste, remiantis gausia Europos Žmogaus Teisių Teismo ir Europos Sąjungos Teisingumo Teismas praktika. Ypatingas dėmesys skirtas teisės į teisingą bylos nagrinėjimą bei teisės į privataus ir šeimos gyvenimo gerbimą riboms, ypač kai valstybės viešai skelbia mokesčių nemokančių asmenų duomenis ar nuasmenina teismų sprendimus. Tarptautinių teismų praktika (bylose Janosevic, Halifax, Cadbury Schweppes) išlieka esminiu rodikliu, padedančiu brėžti ribą tarp teisėto valstybės intereso surinkti mokesčius ir asmens teisės pasirinkti palankiausią apmokestinimo režimą bei nebūti nepagrįstai suvaržytam valstybės institucijų galios.
Paminėtos ir dirbtinio intelekto (DI) įrankių panaudojimo rizikos sprendimų priėmimo procese, analizuotas atvejis, kada Portugalijoje pasinaudojus DI buvo sugeneruotas ir priimtas automatinis sprendimas, kurį apeliacinis Lisabonos teismas pripažino „haliucinacinio“ pobūdžio, t. y. turinys neatitiko reguliacinės realybės. Po šio incidento Portugalija išleido rekomendacijas kiek ir kokia apimtimi DI gal būti naudojamas: DI gali būti tik pagalbinio, papildomo pobūdžio įrankiu, t. y. taikomas principas, kad DI parengia, žmogus (teisėjas) nusprendžia, automatinio pobūdžio sprendimai negalimi. Akcentuota, kad ESTT dar 2025 m. gegužės mėn. paskelbė poziciją, kuriame pažymima, kas DI negali pakeisti teisėjo (žmogaus), tačiau siūloma aktyviai prisidėti prie DI tobulinimo jį adaptuojant tam tikruose dokumentacijos rengimo etapuose, ypatingai svarbi tiksli užklausų formacija teisine kalba, padedanti įrankiams tobulėti.
Atnaujinimo data: 2026-11-05
Taip pat skaitykite:
Mokestinių ginčų komisija kreipėsi į ESTT dėl PVM taisyklių taikymo skaitmeniniams sandoriams