

Mokestinių ginčų komisijos narė konferencijoje aptarė dividendų lengvatą ir grupės vidaus paslaugas
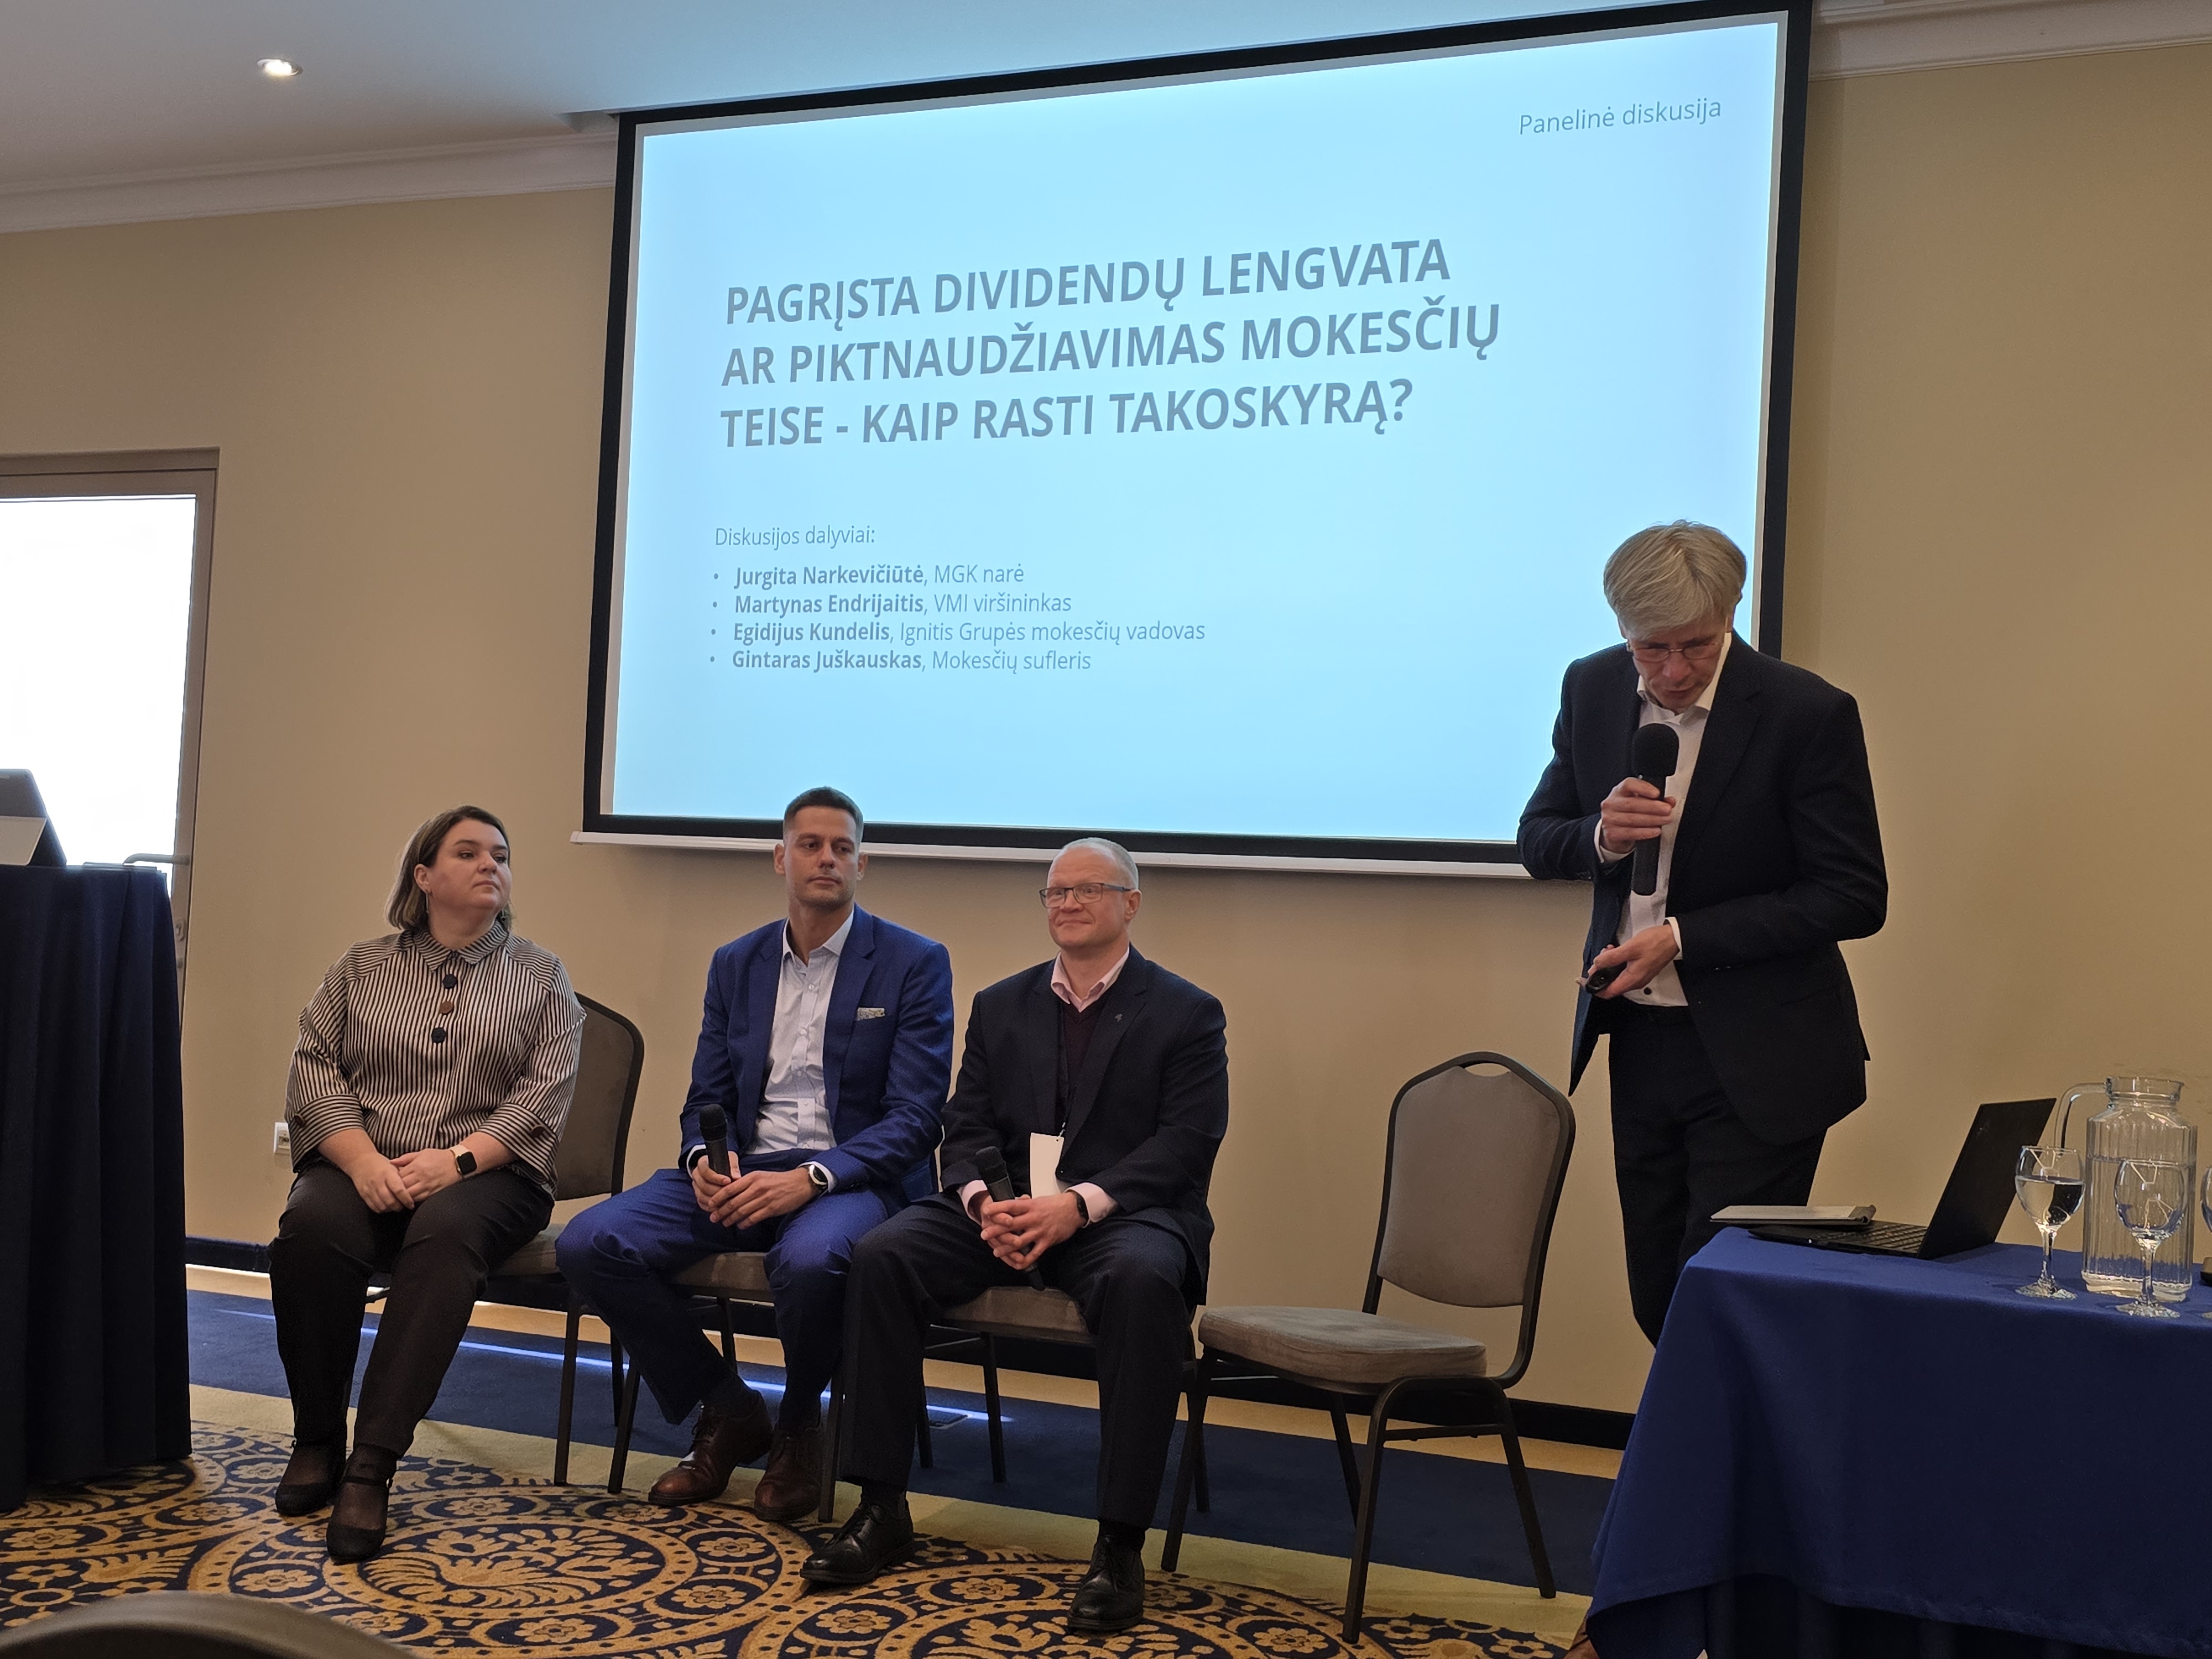
Mokestinių ginčų komisijos narė Jurgita Narkevičiūtė konferencijoje „Įmonių grupės: kaip įveikti mokestinius iššūkius“ pristatė teismų praktikos įžvalgas apie grupės vidaus paslaugų apmokestinimą. Ji taip pat dalyvavo diskusijoje apie ribą tarp pagrįsto dividendų lengvatos taikymo ir piktnaudžiavimo mokesčių teise.
Kartu su Valstybinės mokesčių inspekcijos viršininku dr. Martynu Endrijaičiu ir „Ignitis grupės“ mokesčių vadovu dr. Egidijumi Kundeliu Komisijos narė aptarė mokestines rizikas, kylančias išmokant dividendus įmonių grupėje.
J. Narkevičiūtė kalbėjo apie komercines priežastis, galinčias paaiškinti tarpinės bendrovės vaidmenį grupės struktūroje. Tokia bendrovė gali būti steigiama siekiant telkti investicijas konkrečioje rinkoje, pritraukti investuotojų, finansuoti atskirą projektą, atskirti investavimo riziką ar pasirengti perleisti akcijų paketą. Tačiau nurodytas priežastis turi pagrįsti konkrečios aplinkybės: akcininkų sutartys, investicijų projektai, finansuotojų reikalavimai ir faktiniai bendrovės veiksmai. Vertinant jos vaidmenį svarbu nustatyti, kas priėmė sprendimus, prisiėmė riziką, valdė turtą ir sprendė, kaip panaudoti gautus dividendus.
Diskusijoje taip pat aptartas įrodinėjimo pareigų pasiskirstymas. Dividendų lengvatos sąlygas turi pagrįsti jos siekiantis asmuo, o atsisakymą taikyti lengvatą dėl piktnaudžiavimo – mokesčių administratorius. Todėl kiekvienu atveju būtina vertinti visą reikšmingų aplinkybių visumą: tarpinės bendrovės faktinį vaidmenį, jos atsiradimo komercines priežastis ir tai, ar grupės struktūra suteikė mokestinę naudą, prieštaraujančią lengvatos tikslui.
Atnaujinimo data: 2026-10-01
Taip pat skaitykite:
Mokestinių ginčų komisija dalijosi patirtimi su Lenkijos vyriausiojo administracinio teismo teisėju
Kada gyvenamosios vietos deklaravimas neužtikrina GPM lengvatos?
Grybų ir uogų sezonas: kaip vertinamos pajamos iš miško ir sodo gėrybių mokestiniame ginče